Caso de estudio · Belén, San Bernardo · entró en diciembre de 2023

Para mí siempre fue mi casa, aunque faltara el último paso.

Valor de la vivienda
UF 3.050
Pie con el que entró (9,1%)
UF 277,6
Cuota mensual (arriendo + ahorro)
UF 20,5
UF 5,04 al mes iban a su ahorro
Meses en el programa
34
de diciembre de 2023 a septiembre de 2026
01

Dónde estaba

Belén llevaba seis meses trabajando de forma independiente cuando encontró la casa que quería comprar. Los bancos y las mutuarias que consultó le pedían dos declaraciones de renta, que todavía no tenía, y un pie del 20% del valor de la vivienda. Tenía ahorrado menos de la mitad de eso.

02

Qué hizo

Pagó una reserva a la inmobiliaria para tomar la casa, antes de tener el crédito aprobado. Cuando se confirmó que el banco no la aprobaría por su antigüedad laboral, la ejecutiva de venta le mencionó dos programas de arriendo con opción de compra. Belén eligió PROPIO, pagó el pie de entrada de UF 277,6 y firmó los contratos. Entre ese pago y la firma pasaron menos de dos meses, un plazo que necesitaba: la casa que arrendaba hasta entonces se había vendido y debía dejarla en treinta días.
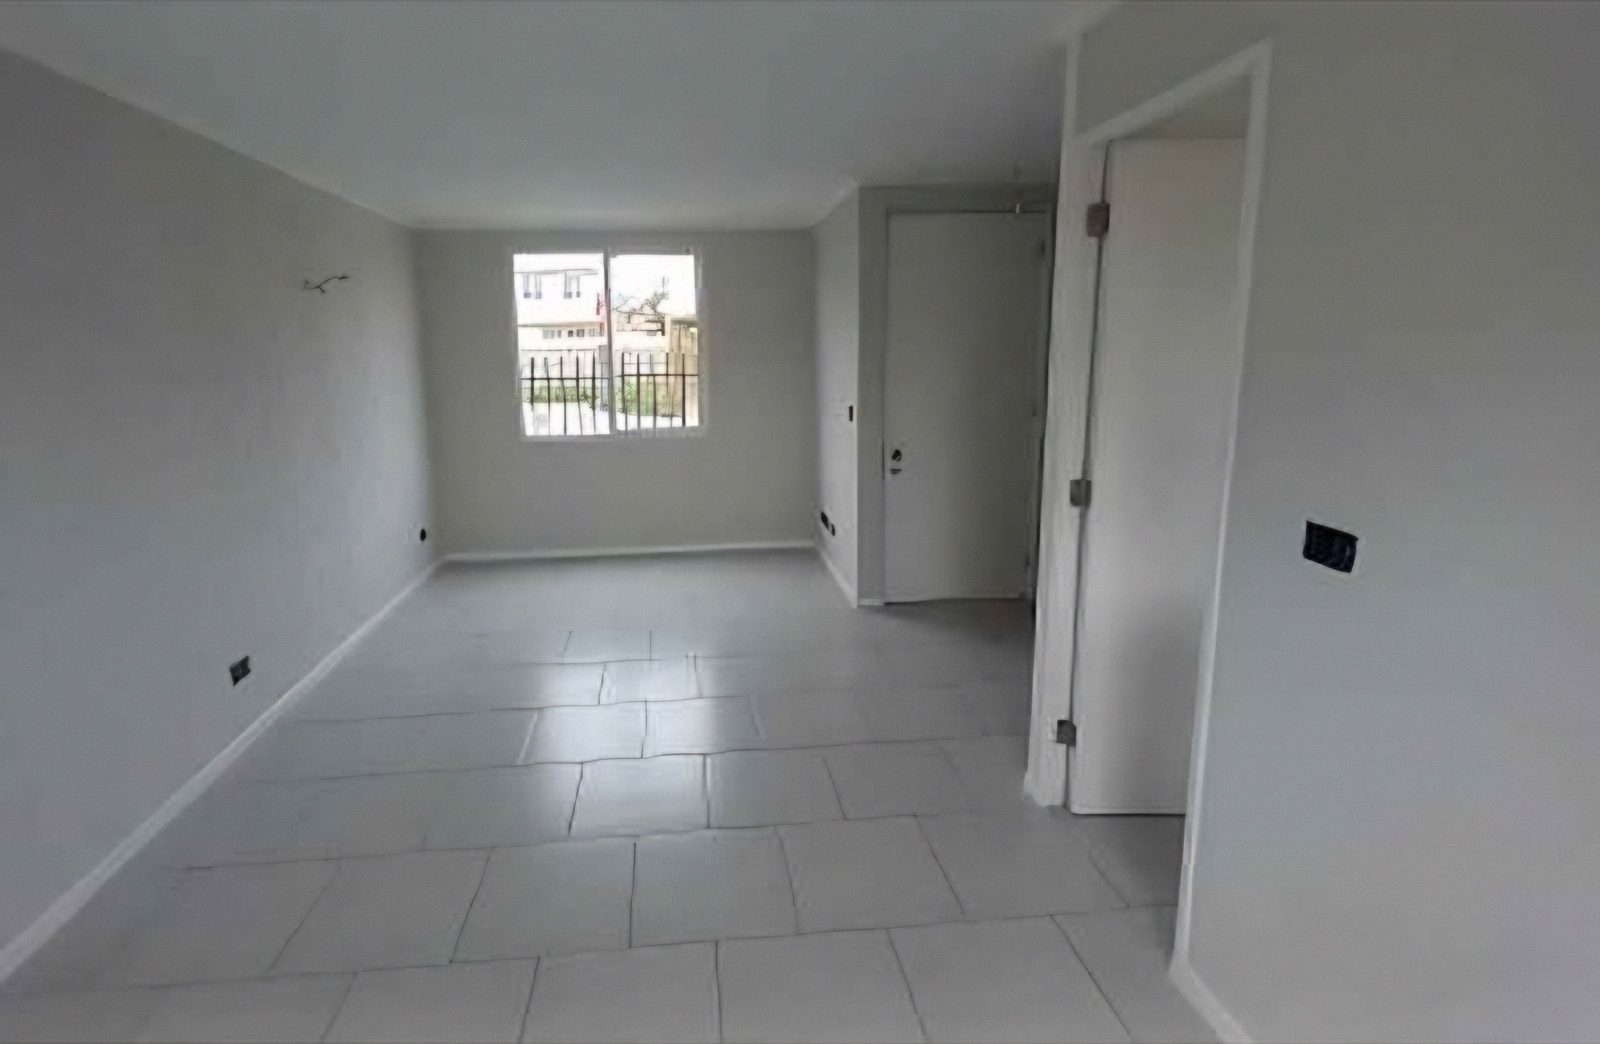
Estar comedor de la casa de Belén el día de la entrega
La casa el día de la entrega, antes de que Belén se mudara.
03

Por qué lo hizo

Comparó PROPIO con el otro programa. El otro tenía una cuota mensual algo menor, pero ajustaba el precio de la propiedad al final, entre un 3% y un 4% más alto, y obligaba a permanecer cinco años sin salida anticipada. Como su problema era la antigüedad laboral y no el dinero, prefirió la opción que le permitía comprar apenas cumpliera los requisitos del banco, con el precio congelado desde la firma.

04

Dónde está hoy

En septiembre de 2026 Belén compró la casa en la que vivía desde el primer día, con crédito hipotecario de Banco Estado y al mismo valor con el que entró en diciembre de 2023. Llegó al pie que le pedía el banco con tres cosas: el pie de entrada que pagó a PROPIO, el ahorro acumulado en treinta y cuatro cuotas y bonos de su trabajo.

“Ahorrar lo que sobra es el error de todas las personas que quieren ahorrar, porque nunca sobra. Acá el ahorro es obligado y llega antes de lo esperado.”Belén, San Bernardo
Más sobre PROPIOCómo funciona PROPIO y para quién sirvePROPIO compra la vivienda que eliges y tú la vives desde el primer día con un arriendo con opción de compra.Cuánto se paga con PROPIOLa cuota mensual de PROPIO tiene dos partes: arriendo y ahorro para tu pie.Qué pasa al comprar, al retirarte o si no llega la hipotecaCon PROPIO compras al valor de entrada, en cualquier momento dentro de los 36 meses.Arriendo con opción de compra en Chile (rent to own)Vive hoy en la casa que eliges y cómprala después al precio fijado el primer día.Arriendo con compromiso de compra en Chile: cómo funcionaVives en la vivienda desde el primer día y su precio queda fijo en UF.El banco me rechazó el crédito hipotecario: qué alternativas tengoSi el banco te rechazó el crédito hipotecario, tienes alternativas: seguir ahorrando, buscar en cooperativas y mutuarias o entrar ahora a tu vivienda con PROPIO, con pie desde el 5% y hasta 36 meses para prepararte.Comprar casa con 5% de pieCon PROPIO entras a tu vivienda con un pie desde el 5%: UF 200 para un departamento de UF 4.000, contra UF 800 que suele pedir el banco.Empresas de arriendo con opción de compra: cómo compararlasCómo comparar empresas de arriendo con opción de compra en Chile: quién es dueño, precio congelado, pie de entrada, cuánto de la cuota va a tu pie, plazo, salida y costos.Casa sin pie: parte con 5% y completa el resto en cuotasEl banco pide 20%.Leasing habitacional o arriendo con compromiso de compra: diferenciasDiferencias entre el leasing habitacional de la Ley 19.281 y el arriendo con compromiso de compra de PROPIO: quién opera, tope de precio, subsidio, pie, plazo y cómo compras al final.Comprar casa siendo trabajador independiente en ChileSi eres trabajador independiente y el banco te pide años de antigüedad, con PROPIO se evalúa tu renta de los últimos 12 meses con tus boletas de honorarios.¿Puedo comprar casa si estoy en DICOM?Si estás en DICOM, el banco difícilmente te aprobará un crédito hipotecario.Alternativas al crédito hipotecario en ChileAlternativas si hoy no calificas para un crédito hipotecario: complementar renta, cooperativas y mutuarias, leasing habitacional con subsidio y arriendo con compromiso de compra con PROPIO.¿Cuánto tiempo toma juntar el pie de una casa en Chile?Para una familia con renta de $1.500.000 que ahorra el 15%, juntar el 20% de pie de un departamento de UF 4.000 toma 12,1 años.